

 닫기
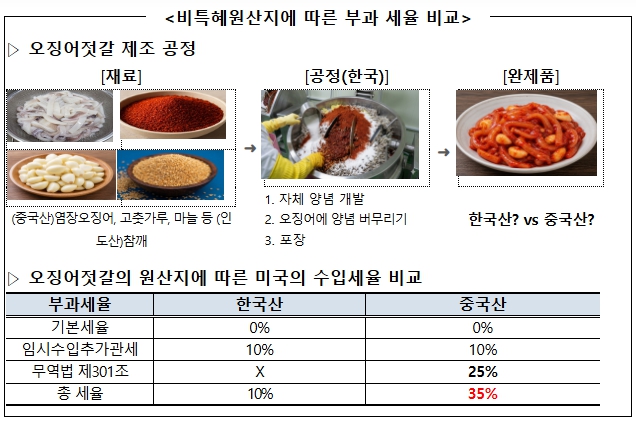 <비특혜원산지에 따른 부과 세율 비교> |
이번 데이터베이스(DB)는 우리 기업이 미국 관세당국에 원산지 사전심사를 신청하여 판정받은 사례와 미국 행정당국이 원산지를 조사한 사례를 중심으로 만들어졌다. 기업들이 필요로 하는 사례를 보다 쉽게 찾아볼 수 있도록 품명 등으로 검색할 수 있는 기능도 함께 제공한다.
‘비특혜원산지 기준’은 미국의 품목관세, 반덤핑 관세 등의 부과를 결정할 때 적용하는 미국 자체 원산지 기준으로, 명확한 법적 규정이 없고 사례 중심의 정성적 판단에 따르고 있어 기업들에게는 익숙하지 않은 제도이다.
우리나라에서 생산하고 수출하는 물품이라도 원산지는 제3국산으로 판정될 수 있고, 그 경우 적용 세율이 크게 달라질 수 있는 만큼 원산지를 사전에 확인하는 것이 중요하다.
예를 들어 오징어젓갈이 미국으로 수입될 때 관세율은 한국산 10%, 중국산 35%인데, 중국산 염장오징어를 사용하여 국내에서 생산한 오징어젓갈의 경우 주 원재료인 오징어가 중국산이라는 사유로 ‘중국산’로 판정되어 35%의 관세율이 적용된 사례가 있다.
미국 비특혜원산지 판정 사례 데이터베이스(DB)는 관세청 누리집의 ‘미 관세정책 대응지원’ 게시판에서 확인할 수 있으며, 사례는 최신 결정 사례를 반영하여 매월 업데이트될 예정이다.
이종욱 관세청장은 “미국 관세정책의 불확실성이 지속되는 상황에서 정확한 비특혜원산지 관리는 곧 수출기업의 경쟁력”이라고 강조하며, “앞으로도 관세청은 변화하는 통상환경에 맞춰 기업에 실질적인 도움이 되는 원산지 정보를 지속적으로 제공할 것”이라고 밝혔다.
뉴스스코프 newsscope@newsscope.co.kr